

Por Armando A. Pereira | Fundador, PVentures Consulting | Membro Sénior do IEEE | Co-fundador, OpenFog Consortium (IEEE 1934) | ex-Presidente, Autonomous Vehicle Computing Consortium | ex-VP/GM Optical BU, Centillium Communications (CMOS PON SoC, certificação NTT)
👋 Bem-vindo de volta ao O Horizonte™
O Horizonte™ é a newsletter quinzenal gratuita da publicação A Caravela™, dedicada à transição digital e centrada numa única pergunta de cada vez: o que muda se uma tecnologia ou ideia que parece distante chegar mais cedo do que se esperava? Cada edição parte de um “e se” e termina onde começa o trabalho de implementação.
📌 NESTA EDIÇÃO
O tema é a posição que o leite açoriano ocupa na cadeia de valor e o ângulo é o que estamos a embarcar: quanto quase nove décimos de cada litro é água, como é que estamos a maximizar as nossas margens, e o que fizeram as outras regiões produtoras de leite quando decidiram vender ingredientes em vez de leite líquido.
⚡ Se só leres 45 segundos
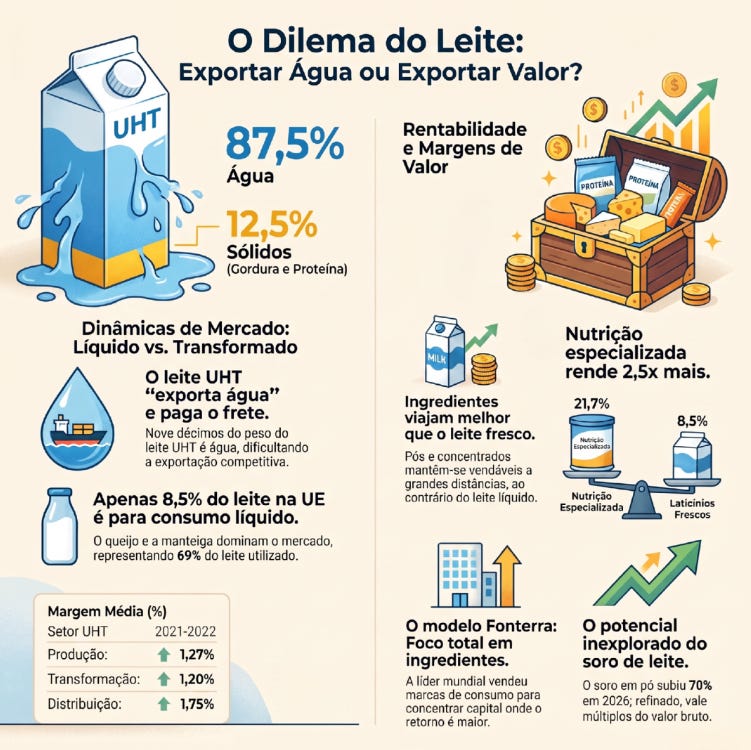
Um litro de leite é 87,5% de água. É nos 12,5% que sobram, gordura, proteína, lactose e minerais, que a margem se forma.
Do leite inteiro que as fábricas europeias usaram em 2024, o leite de consumo levou 8,5%. O queijo e a manteiga levaram 69%.
A Irlanda exportou 7,3 mil milhões de euros de lacticínios em 2025, para cerca de 142 mercados. Na contabilidade publicada, o leite líquido não tem linha.
🥛 A ronda matinal
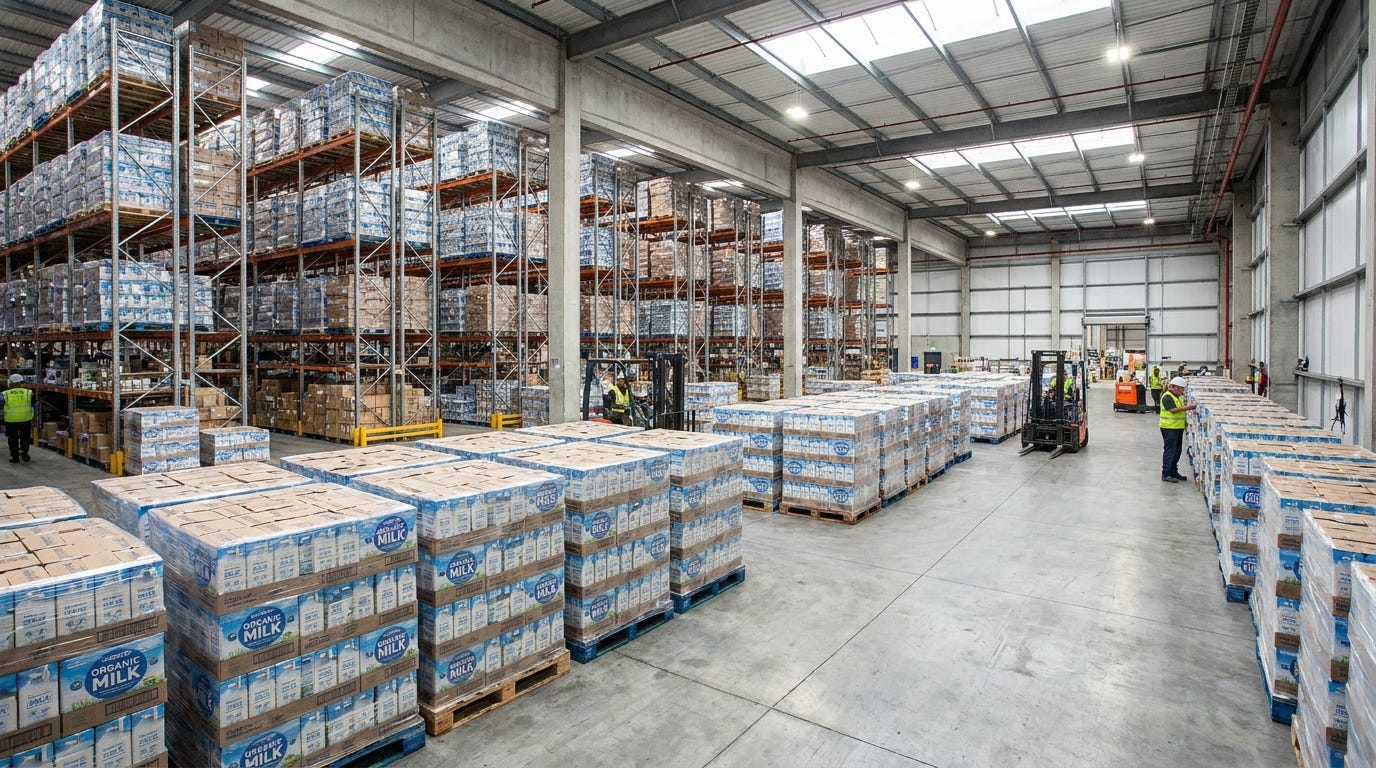
São cinco da manhã e o camião-cisterna já vai pela estrada. Recolhe em quatro explorações antes das sete, entrega na fábrica antes das oito. Poucos dias depois o mesmo leite está dentro de embalagens de cartão empilhadas em paletes, que são transportadas para o porto para serem exportadas.
Ninguém conta o que vai lá dentro.
E o que vai lá dentro tem uma composição conhecida há décadas. O manual de processamento de lacticínios da Tetra Pak, que é livro de cabeceira de qualquer engenheiro de fábrica, dá a média do leite de vaca em 87,5% de água, com variação entre 85,5% e 89,5%. Sobram 12,5%. Desse lado seco, o mesmo manual regista 3,9% de gordura, 3,4% de proteína, 4,8% de lactose e 0,8% de minerais, médias medidas cada uma por si, razão pela qual a coluna dos sólidos totais aparece publicada em 13% e não em 12,5%. A ordem de grandeza não se altera com a casa decimal. Toda a matéria que a indústria europeia disputa cabe em cerca de um oitavo do que sai da fábrica.
Cada palete que embarca leva nove décimos de água e um décimo
de matéria disputada. E paga frete pelos dois.
🐄 A pergunta
“E se cada litro que sai da ilha embarcasse a proteína e deixasse a água em terra?”
Não é uma pergunta de laboratório. É a pergunta que a fileira europeia já respondeu, e a resposta está nos números do Eurostat. Em 2024, as fábricas da União Europeia dispuseram de 150,8 milhões de toneladas de leite inteiro. O queijo levou 59,9 milhões, a manteiga e as gorduras amarelas levaram 44,2 milhões, e as duas juntas ficaram com 69,0% do total. O leite de consumo levou 8,5%.
Oito e meio por cento. É essa a fatia do leite europeu que segue para o pacote que alguém abre de manhã. Todo o resto vai para queijo, manteiga, pós, soro e proteína, produtos que atravessam fronteiras sem levar água a bordo.
🧀 A diferença concreta
Há uma razão desenvolvida cá em Portugal, oficial e desconfortável para levar isto a sério. O Gabinete de Planeamento e Políticas publicou em julho de 2023 o estudo da cadeia de valor do leite UHT e mediu a margem em cada elo (médias de 2021 e 2022): 1,27% na produção, 1,20% na transformação, 1,75% na distribuição. As considerações finais não hesitam na leitura. As margens são muito baixas em toda a cadeia porque se trata de um produto pouco diferenciado e muito exposto ao mercado mundial.
Uma fileira inteira a trabalhar em torno do zero.
Seria cómodo concluir daqui que basta escolher o produto de maior valor. Seria apressado. Na cotação europeia de 23 de agosto de 2026, o leite em pó gordo estava a 3.560 euros por tonelada, o queijo gouda a 3.820 euros e a manteiga a 4.040 euros. Feitas as contas de conversão, tudo converge para perto de 45 cêntimos por litro. Nenhuma destas vias paga hoje um prémio confortável por litro à entrada da fábrica. Concentrar uma região inteira num único produto não elimina o risco. Muda-o de um conjunto de circunstâncias para outro.
O argumento é outro, e é de acesso ao mercado. Um pacote de UHT vende-se bem onde o mercado é cativo e próximo, e vende-se bem só aí. Um queijo curado, um pó, uns concentrados de proteína viajam 1.500 quilómetros e chegam prontos para o cliente que já os comprou. Uma embalagem de UHT viaja a mesma distância para disputar espaço na prateleira com quem produz à porta do armazém, e leva água em nove décimos do peso.
O mercado cativo dos Açores é pequeno, e deve ser o nosso único
mercado de leite líquido.
Mas o problema comprende-se melhor nos resultados financeiros de uma empresa do que numa cotação semanal. A Danone fechou 2025 com 21,7% de margem operacional recorrente na nutrição especializada e 8,5% nos lacticínios frescos. Duas vezes e meia, dentro da mesma casa, com o mesmo leite à entrada. A diferença não está no animal nem na pastagem. Está na estratégia de mercado e na gestão de vendas. E para o leite líquido está na distância entre a matéria-prima e o produto final.
Nos Açores, os números de 2025 andam no sentido inverso ao europeu. Segundo o SREA, entraram nas fábricas da região 618,4 milhões de litros, mais 1,6% do que no ano anterior. O leite para consumo subiu 20,3%, para 125,8 milhões de litros. O queijo subiu 6,9%, para 34.625 toneladas. O leite em pó caiu 13,4%, para 17.527 toneladas. Um quinto do leite da região saiu líquido, e a fatia que cresce mais depressa é exactamente aquela que o mercado europeu menos disputa.
🌾 Casos e lições de quem está a liderar
A Irlanda decidiu isto há muito. Em 2025 exportou 7,3 mil milhões de euros de lacticínios, mais 14% do que no ano anterior, com mais de 1,6 milhões de toneladas colocadas em cerca de 142 mercados, segundo a Bord Bia. A manteiga passou os 2 mil milhões de euros pela primeira vez. O queijo chegou a 1,7 mil milhões. Na desagregação que o organismo irlandês publica, ao lado da manteiga, do queijo, dos pós, da caseína e do soro, o leite líquido não tem linha.
A Nova Zelândia são ilhas a milhares de quilómetros dos seus clientes e resolveu a distância pela mesma via. Segundo a DCANZ, a associação dos transformadores, mais de 95% do leite produzido no país sai em produtos exportados para mais de 130 países. São cerca de 21 mil milhões de litros por ano, perto de 3% do leite mundial, e quase nada disso viaja como leite líquido.
A Fonterra fez a escolha em público e por escrito. A 31 de março de 2026 concluiu a venda do grupo Mainland, o seu negócio de marcas de consumo, à Lactalis, e devolveu 3,2 mil milhões de dólares neozelandeses aos cooperantes. Miles Hurrell, o presidente executivo, justificou-a com uma frase que merece leitura atenta nos Açores: a cooperativa passa a concentrar recursos, investigação e capital dos produtores nos negócios que geram o maior retorno para o leite dos produtores.
Passei quarenta anos a ver empresas escolherem onde colocar capital, e o padrão repete-se: a equipa defende o ativo que já sabe operar. Uma linha de enchimento é conhecida, monta-se depressa, traz fornecedor e manual. Uma capacidade de fraccionamento de proteína é estranha, é lenta, obriga a aprender química de processo e a vender a compradores que ainda ninguém conhece. A primeira aprova-se numa tarde. A segunda muda uma região.
Mas os Açores já têm pelo menos dois modelos montados, a funcionar, com nomes e moradas. A Insulac, na Ribeira Grande, transforma cerca de 74 milhões de litros por ano em cerca de 6.000 toneladas de queijo, 2.700 de leite em pó, 3.600 de soro doce em pó e 800 de manteiga, segundo a empresa. A Prolacto, na Lagoa, que pertenceu à Nestlé até abril de 2018 e passou nessa data para o grupo Quantum Capital Partners, vende misturas de pó de leite e de soro para nutrição infantil, chocolate, gelados e bebidas de café; transforma cerca de um quarto do leite de São Miguel e coloca cerca de 70% das vendas fora do país, nas Américas, no Médio Oriente e na Ásia. Nenhuma das duas disputa prateleira de supermercado no continente. Nenhuma das duas precisa de o fazer.
Três lições saltam à vista para os Açores.
A distância ao mercado deixa de ser um castigo quando o que embarca é composição e não volume, porque a proteína paga o seu frete e a água não paga o dela.
Quem lidera não escolheu um produto de alto valor, escolheu uma posição na cadeia onde a margem se forma e construiu depois vários produtos a partir dessa posição, o que é uma decisão de estrutura e não de catálogo.
A competência que falta é comercial antes de ser industrial, porque vender ingredientes é vender uma especificação técnica a um comprador que a sabe ler, e essa relação constrói-se em anos.
As três chegam num momento em que a fatia açoriana que mais cresce é a menos disputada na Europa, e uma decisão de capital tomada este ano fica no terreno durante várias décadas.
🤔 Sabia que…?
O soro já foi um problema de efluentes.
Durante décadas, o líquido que sobra do fabrico do queijo era um custo de tratamento antes de ser matéria-prima. Numa revisão publicada na Trends in Food Science & Technology em 2021, Paraskevi Tsermoula e três colegas da Universidade de Copenhaga chamam-lhe o co-produto de maior volume da indústria de lacticínios e dão à parte ainda por caracterizar do soro o nome de matéria escura. O título do artigo resume a viragem: o fluxo residual que se tornou mais valioso do que o produto alimentar.A molécula mais cara do soro representa 1% das suas proteínas.
Chama-se latoferrina e vai para nutrição infantil e clínica. Segundo dados da Fortune Business Insights citados pelo DairyReporter em julho de 2026, o mercado desta proteína isolada deverá chegar a US$810 milhões em 2034. Extraí-la de soro real exige volume de soro, e volume de soro é coisa que quem enche pacotes não tem.A corrida a essa proteína já saiu do sector leiteiro.
Em abril de 2026 a All G recebeu carta GRAS da FDA para latoferrina obtida por fermentação de precisão; a Vivici tinha assumido estatuto GRAS em fevereiro e recebeu um apoio de 12,5 milhões de euros em junho; a Nestlé anunciou nesse mesmo mês uma parceria com a Helaina. A leitura provável é que a janela para entrar neste mercado com soro de pastagem se conta em anos, não em décadas.
🚜 Por que o modelo cooperativo açoriano se enquadra bem
A cooperativa leiteira açoriana tem uma coisa que quase nenhum concorrente europeu tem: é dona do leite desde a pastagem até à doca. Quem controla a composição à entrada controla o que pode ser separado à saída, e a separação é onde o valor mora. Numa fileira em que os elos negoceiam por décimas de margem, ter o percurso inteiro dentro da mesma casa é a condição para escolher a posição.
Depois há a erva.
A Irlanda percebeu antes de nós que a pastagem é um argumento comercial e não apenas uma prática agrícola. A Tirlán Ingredients vende a gama Truly Grass Fed com pelo menos 95% de erva na dieta das vacas, verificação Non-GMO Project e ausência de hormonas de crescimento, e coloca esse selo em isolado de proteína de soro, em concentrado de proteína de leite e em caseínas. Os Açores têm a mesma erva, o mesmo clima atlântico e o mesmo argumento por contar. A inferência que se pode fazer é que falta a gama onde o argumento se vende, não o argumento.
E há a aritmética que levou estas ilhas a partilhar tanques, lotas e adegas muito antes de partilharem qualquer outra coisa. Uma unidade de separação não se justifica com o leite de uma exploração nem de uma freguesia; justifica-se com o leite de uma ilha. A figura jurídica capaz de juntar esse leite já existe aqui, está constituída, tem contabilidade, assembleia e direcção eleita. Noutras regiões europeias, construir essa figura de raiz é o passo que demora três anos.
🌱 Onde esta newsletter termina
Fica por dizer tudo aquilo que uma direção precisa de saber antes de escolher. Que tecnologias de separação existem por categoria e o que cada uma exige em água, energia e pessoal qualificado. Que escala mínima torna cada uma defensável numa ilha com esta produção. Que instrumentos europeus e regionais financiam capacidade de transformação e quais deles excluem capacidade de enchimento. Como se constrói um modelo de retorno quando a matéria-prima é a mesma e o produto final muda de posição. E quanto tempo demora, na prática, a primeira venda a um comprador técnico.
Nada disso cabe aqui. Cabe no O Dossiê™.
O horizonte está claro. Falta cruzá-lo.
🧭 Por onde começar
O passo natural seguinte é O Dossiê™, a edição paga d’A Caravela™, que pega nesta pergunta e entrega a sequência: tecnologias por categoria, escalas mínimas, instrumentos de financiamento aplicáveis, modelo de retorno e as perguntas a fazer antes de assinar seja o que for. Quem preferir trabalhar o caso com acompanhamento encontra o resto na PVentures Consulting.
❓ Pergunta para si
Uma pergunta para levar à próxima reunião de direção, com uma resposta que já está nos registos. Dos litros que receberam no ano passado, quantos saíram como água embalada e quantos saíram como sólidos vendidos a um comprador técnico? A proporção, escrita num papel e posta em cima da mesa, decide sozinha a conversa seguinte.
A segunda pergunta é mais desconfortável. Se o próximo euro de investimento tivesse de escolher entre encher mais depressa e separar melhor, qual das duas hipóteses tem hoje, dentro da empresa, alguém capaz de a defender com números?